Domain privatinstitute.de kaufen?
Wir ziehen mit dem Projekt
privatinstitute.de um.
Sind Sie am Kauf der Domain
privatinstitute.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privatinstitute.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **

Ähnliche Suchbegriffe für Allgemeine Verbindlichkeit
Top-Angebote
Produkte zum Begriff Allgemeine Verbindlichkeit:
-
Allgemeine Lehre der Seuchen ansteckenden Krankheiten der Haussäugethiere - Christian Joseph Fuchs, 9783112680919Allgemeine Lehre Der Seuchen Ansteckenden Krankheiten Der Haussäugethiere Von Christian Joseph Fuchs, De Gruyter, 978-3-11-268091-9, Sprecher:, Sprache: Deutsch119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Anforderungen an die Kompetenz von Prüf- und Kalibrierlaboratorien, Fachbücher von Wolfgang Bosch, Monika WlokaDie "Labornorm" regelt den Stellenwert technischer Sachverhalte wie Validierung, messtechnische Rückführung, Messunsicherheitsbetrachtungen und mehr. Der Kommentar arbeitet die Ziele der Norm dezidiert heraus, erläutert die relevanten Aspekte der Anwendung durch Akkreditierungsstellen und verdeutlicht den praktischen und wirtschaftlichen Nutzen des Dokuments. Alle Normanforderungen sind einzeln im Originalwortlaut abgedruckt. Änderungen gegenüber der Vorgängernorm sind speziell herausgestellt.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Organisation und Management von Studium, Lehre und Weiterbildung an Hochschulen, Fachbücher von Annika Maschwitz, Anke Hanft, Stefanie KretschmerDas Fachbuch "Organisation und Management von Studium, Lehre und Weiterbildung an Hochschulen" bietet eine umfassende Analyse der aktuellen Herausforderungen und Entwicklungen im Hochschulbereich. Angesichts der weitreichenden Veränderungen, die durch die Bologna-Reformen und die Anforderungen des lebenslangen Lernens entstanden sind, beleuchtet das Werk die Notwendigkeit für Hochschulen, ihre Strukturen und Angebote anzupassen. Insbesondere wird die Rolle der digitalen Lehr-Lern-Infrastruktur hervorgehoben, die durch die Corona-Pandemie an Bedeutung gewonnen hat. Die Autorinnen Anke Hanft, Annika Maschwitz und Stefanie Kretschmer diskutieren, wie Hochschulen auf die wachsende Heterogenität ihrer Studierenden reagieren und ihre Lehrangebote zielgruppengerechter gestalten können. Das Buch richtet sich an Fachleute und Entscheidungsträger im Hochschulbereich, die sich mit der Professionalisierung von Organisation und Management in Studium und Lehre auseinandersetzen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Allgemeine Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Forschung - Der Lehre - Der Bildung, Fachbücher von Doren Prinz, Prinz Prinz"Der Forschung - Der Lehre - Der Bildung" ist ein Fachbuch, das sich mit den zentralen Aspekten der Bildungsforschung auseinandersetzt. Die Autoren, allesamt Experten auf ihrem Gebiet, bieten fundierte Einblicke in die Themen Schulentwicklung, Inklusion und Bildungsgerechtigkeit. Durch die Kombination von theoretischen Ansätzen und praktischen Beispielen wird ein umfassendes Verständnis für die Herausforderungen und Chancen im Bildungswesen vermittelt. Die verschiedenen Perspektiven der Autoren, die an renommierten Universitäten tätig sind, ermöglichen eine differenzierte Betrachtung der aktuellen Entwicklungen in der Bildungslandschaft. Dieses Buch richtet sich an Fachleute, Studierende und alle Interessierten, die sich mit den komplexen Zusammenhängen von Forschung, Lehre und Bildung auseinandersetzen möchten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Lehre der Seuchen ansteckenden Krankheiten der Haussäugethiere - Christian Joseph Fuchs, 9783112680919Allgemeine Lehre Der Seuchen Ansteckenden Krankheiten Der Haussäugethiere Von Christian Joseph Fuchs, De Gruyter, 978-3-11-268091-9, Sprecher:, Sprache: Deutsch119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Anforderungen an die Kompetenz von Prüf- und Kalibrierlaboratorien, Fachbücher von Wolfgang Bosch, Monika WlokaDie "Labornorm" regelt den Stellenwert technischer Sachverhalte wie Validierung, messtechnische Rückführung, Messunsicherheitsbetrachtungen und mehr. Der Kommentar arbeitet die Ziele der Norm dezidiert heraus, erläutert die relevanten Aspekte der Anwendung durch Akkreditierungsstellen und verdeutlicht den praktischen und wirtschaftlichen Nutzen des Dokuments. Alle Normanforderungen sind einzeln im Originalwortlaut abgedruckt. Änderungen gegenüber der Vorgängernorm sind speziell herausgestellt.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Ähnliche Suchbegriffe für Allgemeine Verbindlichkeit
-
Organisation und Management von Studium, Lehre und Weiterbildung an Hochschulen, Fachbücher von Annika Maschwitz, Anke Hanft, Stefanie KretschmerDas Fachbuch "Organisation und Management von Studium, Lehre und Weiterbildung an Hochschulen" bietet eine umfassende Analyse der aktuellen Herausforderungen und Entwicklungen im Hochschulbereich. Angesichts der weitreichenden Veränderungen, die durch die Bologna-Reformen und die Anforderungen des lebenslangen Lernens entstanden sind, beleuchtet das Werk die Notwendigkeit für Hochschulen, ihre Strukturen und Angebote anzupassen. Insbesondere wird die Rolle der digitalen Lehr-Lern-Infrastruktur hervorgehoben, die durch die Corona-Pandemie an Bedeutung gewonnen hat. Die Autorinnen Anke Hanft, Annika Maschwitz und Stefanie Kretschmer diskutieren, wie Hochschulen auf die wachsende Heterogenität ihrer Studierenden reagieren und ihre Lehrangebote zielgruppengerechter gestalten können. Das Buch richtet sich an Fachleute und Entscheidungsträger im Hochschulbereich, die sich mit der Professionalisierung von Organisation und Management in Studium und Lehre auseinandersetzen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mobile Sprachbuch - Allgemeine Ausgabe 2010Systematisch, Differenziert Und Kompetenzorientiert! Das Mobile Sprachbuch Verbindet Motivierendes, Handlungsorientiertes Lernen Am Thema Mit Dem Systematischen Erschließen Zentraler Kompetenzen. Nach Einer Einstiegsgeschichte Folgen Thematische...18,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
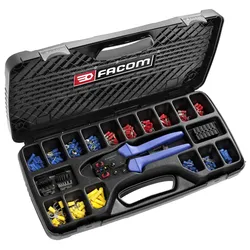
FACOM Sortiment Allgemeine Elektrik 21tlgSortiment "Allgemeine Elektrik" - Anpresszange, Kabelverbinder Kunststoffkasten, 21-tlg.Produktstärken:Zur Anpressung von isolierten Kabelverbindungen: 1,5 - 2,5 - 6 mm2Anpressung von nicht isolierten Kabelverbindungen: 1,5 - 2,5 - 6 mm2Abisolieren: 0,75 bis 6 mm2Integrierte Kabelschneidfunktion.Technische Daten:[kg]: 1,85Lieferumfang:Anpresszange: 449BSortiment mit 20 Modellen isolierter Kabelverbindungen und Zubehör wie Ösen, Kabelschuhe, Hülsen, Stecker und Steckhülsen304,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.